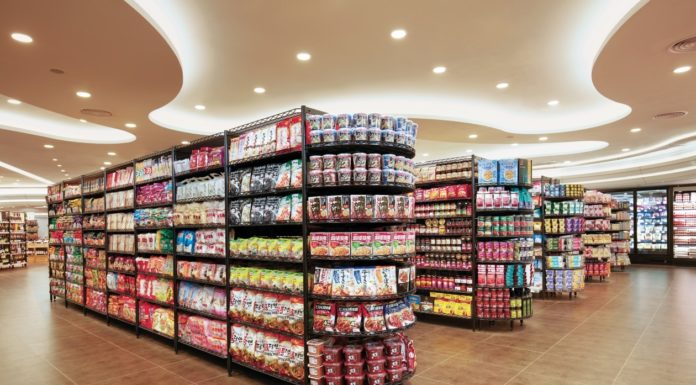



Με θετικό πρόσημο συνεχίζει το 2026 η αγορά του οργανωμένου λιανεμπορίου τροφίμων, καθώς οι πωλήσεις καταγράφουν ισχυρή άνοδο, με τους καταναλωτές να αυξάνουν κυρίως τις αγορές τους σε όγκο. Την ίδια στιγμή, τα μικρότερα καταστήματα κερδίζουν έδαφος, οι προσφορές στα επώνυμα προϊόντα περιορίζονται και η ιδιωτική ετικέτα εμφανίζει οριακή υποχώρηση.
Σύμφωνα με τα στοιχεία της NielsenIQ για το διάστημα έως τις 27 Σεπτεμβρίου 2026, ο τζίρος του οργανωμένου λιανεμπορίου τροφίμων αυξήθηκε κατά 6,4% σε σύγκριση με το αντίστοιχο εννεάμηνο του 2025, επιβεβαιώνοντας τη δυναμική της αγοράς.
Σημαντική συμβολή στην ανοδική πορεία έχουν τα τρόφιμα και τα ποτά. Τα τυποποιημένα τρόφιμα και ποτά κατέγραψαν αύξηση πωλήσεων κατά 5,8%, ενώ τα φρέσκα προϊόντα ενισχύθηκαν κατά 7,5%.
Αντίθετα, πιο συγκρατημένη ήταν η ανάπτυξη στις κατηγορίες μη τροφίμων. Τα προϊόντα οικιακής χρήσης σημείωσαν άνοδο 4,6% σε αξία, ενώ τα προϊόντα προσωπικής υγιεινής αυξήθηκαν κατά 5%. Και στις δύο κατηγορίες καταγράφονται αποπληθωριστικές τάσεις, σε αντίθεση με τα τρόφιμα και τα ποτά, όπου η μέση τιμή πώλησης εμφανίζεται αυξημένη σε σχέση με το 2025.
Θετική πορεία παρουσίασαν όλοι οι τύποι καταστημάτων, με τα υπερμάρκετ (hypermarkets) να καταγράφουν αύξηση 8,5%. Την υψηλότερη, ωστόσο, επίδοση σημείωσαν τα μικρά καταστήματα τύπου superette, επιφάνειας 100 έως 400 τ.μ., με άνοδο 8,8%.
Η NielsenIQ εκτιμά ότι η εξέλιξη αυτή ενδέχεται να συνδέεται με τη μεταφορά αγορών από το παραδοσιακό κανάλι, όπως τα περίπτερα και τα καταστήματα ψιλικών, προς μικρά καταστήματα οργανωμένου λιανεμπορίου. Οι ανταγωνιστικές τιμές, το ευέλικτο ωράριο και η προσαρμοσμένη ποικιλία προϊόντων φαίνεται να ενισχύουν την ελκυστικότητά τους.
Σε γεωγραφικό επίπεδο, τα Ιόνια και τα νησιά του Αιγαίου κατέγραψαν την υψηλότερη αύξηση πωλήσεων, στο 9,2%, ενώ ακολούθησε η Κρήτη με 7,5%. Η εξέλιξη αποδίδεται, μεταξύ άλλων, στην αυξημένη τουριστική κίνηση, κυρίως κατά τους θερινούς μήνες.
Παράλληλα, η προωθητική δραστηριότητα στα επώνυμα προϊόντα ταχείας κυκλοφορίας (FMCG) υποχώρησε περαιτέρω κατά πέντε ποσοστιαίες μονάδες σε σχέση με το τέλος του 2025, διαμορφούμενη στο 39,5%. Πρόκειται για ιστορικά χαμηλό επίπεδο, εξέλιξη που συνδέεται με την επίδραση του κώδικα δεοντολογίας στις προωθητικές στρατηγικές των προμηθευτών.
Τέλος, παρά τις πιέσεις στο διαθέσιμο εισόδημα των νοικοκυριών, το μερίδιο των προϊόντων ιδιωτικής ετικέτας (private label) παρουσίασε μικρή υποχώρηση. Συγκεκριμένα, διαμορφώθηκε στο 24% σε επίπεδο YTD, έναντι 24,4% στο τέλος του 2025.
Τα στοιχεία αποτυπώνουν μια αγορά που εξακολουθεί να αναπτύσσεται, αλλά και ένα περιβάλλον στο οποίο οι επιλογές των καταναλωτών, η τιμολογιακή πολιτική και η αλλαγή των αγοραστικών συνηθειών διαμορφώνουν νέες ισορροπίες στον ανταγωνισμό.